Domain grossfirmen.de kaufen?
Wir ziehen mit dem Projekt
grossfirmen.de um.
Sind Sie am Kauf der Domain
grossfirmen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain grossfirmen.de kaufen?
Was ist ein privater Betrieb?
Ein privater Betrieb ist ein Unternehmen, das in privatem Besitz ist und von Privatpersonen oder Investoren geführt wird. Im Gegensatz zu öffentlichen Betrieben, die vom Staat kontrolliert werden, sind private Betriebe unabhängig in ihren Entscheidungen und Handlungen. Sie verfolgen in der Regel das Ziel, Gewinne zu erwirtschaften und wettbewerbsfähig zu bleiben. Private Betriebe können in verschiedenen Branchen tätig sein, wie z.B. im Handel, der Industrie oder im Dienstleistungssektor. Sie tragen zur Wirtschaft eines Landes bei, indem sie Arbeitsplätze schaffen und zur Steigerung des Bruttoinlandsprodukts beitragen. **
Ist ein privater Haushalt ein Betrieb?
Ein privater Haushalt wird im Allgemeinen nicht als Betrieb betrachtet, da er in erster Linie für den persönlichen Gebrauch und nicht für kommerzielle Zwecke genutzt wird. Ein Betrieb hingegen bezieht sich auf eine organisierte Einheit, die Waren oder Dienstleistungen produziert oder anbietet, um Gewinn zu erzielen. Private Haushalte haben in der Regel keine Gewinnabsicht und sind daher nicht als Betrieb klassifiziert. Sie dienen vielmehr dem Wohnen und der Versorgung der Bewohner. Es gibt jedoch Ausnahmen, zum Beispiel wenn ein privater Haushalt gewerbliche Aktivitäten ausübt, die als Betrieb eingestuft werden könnten. In diesem Fall müsste geprüft werden, ob die Tätigkeiten des Haushalts die Kriterien eines Betriebs erfüllen. **
Ähnliche Suchbegriffe für Privater Gebrauch
Top-Angebote
Produkte zum Begriff Privater Gebrauch:
-
Problematiken des Einsatzes privater Militär- und Sicherheitsdienstleister am Beispiel der Anstellung der damaligen Firma Blackwater im Irak,Problematiken Des Einsatzes Privater Militär- Und Sicherheitsdienstleister Am Beispiel Der Anstellung Der Damaligen Firma Blackwater Im Irak, Taschenbuch Von Felix Früh, Grin, 978-3-346-49966-0, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Privater Betrieb von Photovoltaikanlagen, Gebundene Ausgabe von Wolfgang Schröder, Fraunhofer IRB, 978-3-7388-0844-5Privater Betrieb Von Photovoltaikanlagen, Gebundene Ausgabe Von Wolfgang Schröder, Fraunhofer Irb, 978-3-7388-0844-5, Seitenanzahl: 22459,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist eine Gesellschaft in privater Hand?
Was ist eine Gesellschaft in privater Hand? Eine Gesellschaft in privater Hand ist ein Unternehmen, das von privaten Einzelpersonen oder Gruppen von Personen kontrolliert und betrieben wird, im Gegensatz zu staatlichen oder öffentlichen Unternehmen. In einer Gesellschaft in privater Hand sind die Eigentümer in der Regel auch diejenigen, die die Geschäftsentscheidungen treffen und die Unternehmensziele festlegen. Diese Unternehmen können in verschiedenen Branchen tätig sein, von kleinen Familienunternehmen bis hin zu großen multinationalen Konzernen. Gesellschaften in privater Hand spielen eine wichtige Rolle in der Wirtschaft, da sie Arbeitsplätze schaffen, Innovationen fördern und zur wirtschaftlichen Entwicklung beitragen. **
-
Privater oder städtischer Kindergarten?
Die Entscheidung zwischen einem privaten oder städtischen Kindergarten hängt von verschiedenen Faktoren ab. Ein privater Kindergarten kann möglicherweise eine individuellere Betreuung und kleinere Gruppengrößen bieten, während ein städtischer Kindergarten oft staatlich finanziert ist und möglicherweise eine breitere Palette von Angeboten und Ressourcen hat. Es ist wichtig, die spezifischen Bedürfnisse des Kindes und die verfügbaren Optionen in der Umgebung zu berücksichtigen, um die beste Wahl zu treffen. **
-
Gilt ein privater Schuldschein?
Ein privater Schuldschein ist grundsätzlich gültig und kann als rechtsgültiges Dokument dienen, um eine Schuld festzuhalten. Allerdings ist es wichtig zu beachten, dass ein privater Schuldschein nicht die gleiche rechtliche Wirkung wie ein notariell beglaubigter Schuldschein hat. Im Falle von Streitigkeiten oder rechtlichen Auseinandersetzungen kann es daher schwieriger sein, einen privaten Schuldschein durchzusetzen. **
-
Funktioniert ein privater Staat?
Die Frage, ob ein privater Staat funktionieren kann, ist umstritten. Ein privater Staat würde von einem Unternehmen oder einer Organisation kontrolliert werden, anstatt von einer Regierung. Befürworter argumentieren, dass dies zu mehr Effizienz und Wohlstand führen könnte, während Kritiker Bedenken hinsichtlich der Demokratie, der Gerechtigkeit und der Machtbalance äußern. Es gibt bisher keine realen Beispiele für einen funktionierenden privaten Staat, daher bleibt die Frage spekulativ. **


Was ist ein privater Brief?
Was ist ein privater Brief? Ein privater Brief ist eine persönliche Korrespondenz zwischen zwei Personen, die sich nahe stehen. In einem privaten Brief werden oft persönliche Gedanken, Gefühle und Erlebnisse geteilt. Anders als offizielle Briefe oder E-Mails, ist ein privater Brief meist informell und richtet sich an eine bestimmte Person. Oft werden private Briefe per Post verschickt, um eine persönliche Note zu verleihen. **
Was ist ein privater Schlachter?
Ein privater Schlachter ist eine Person oder ein Unternehmen, das Fleisch von Tieren schlachtet und verarbeitet, jedoch nicht im Auftrag einer staatlichen oder öffentlichen Einrichtung. Private Schlachter können entweder unabhängig arbeiten oder Teil einer größeren Fleischverarbeitungsindustrie sein. Sie erfüllen in der Regel die gleichen Standards und Vorschriften wie staatliche Schlachthöfe, unterliegen jedoch möglicherweise weniger strengen Kontrollen. **
Top-Angebote
Produkte zum Begriff Privater Gebrauch:
-
Investitionstheorie und Investitionspolitik privater und öffentlicher Unternehmen, Taschenbuch von Horst Albach,Helmut Diederich,Investitionstheorie Und Investitionspolitik Privater Und Öffentlicher Unternehmen, Taschenbuch Von Horst Albach,helmut Diederich, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-37091-2, Seitenanzahl: 41454,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
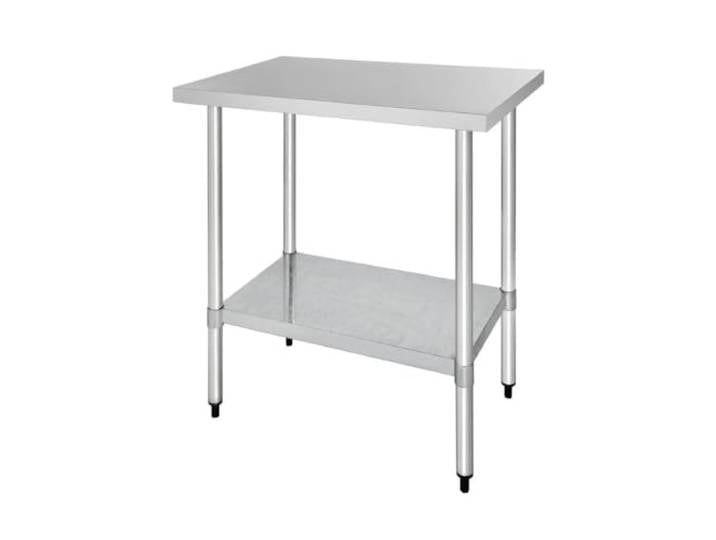
Vogue Edelstahl-Gastronomietisch 900 mm, polierter Edelstahl, einfache Selbstmontage, 90(H)x90(B)x70(T) cm, 1 Ablage, gewerbliche Küchenmöbel, professioneller und privater Gebrauch, GJ501<p>Der <strong>Vogue Edelstahl-Gastronomietisch</strong> ist die ideale Lösung für alle, die sowohl im professionellen als auch im privaten Bereich Wert auf Funktionalität und Qualität legen. Mit seinen kompakten Abmessungen von <strong>90(H) x 90(B) x 70(T) cm</strong> bietet dieser Tisch eine großzügige Arbeitsfläche von 0,63 m², die sich perfekt für die <strong>Vorbereitung von Mahlzeiten</strong> und die Organisation deiner Küche eignet.</p><p>Hergestellt aus hochwertigem, poliertem <strong>Edelstahl</strong> mit einer Materialstärke von 1,2 mm, überzeugt der Tisch durch seine <strong>Haltbarkeit</strong> und ist gleichzeitig äußerst pflegeleicht. Die glatte Oberfläche lässt sich mühelos abwischen, was die Reinigung zum Kinderspiel macht. Zudem sorgt das höhenverstellbare Regal für eine flexible <strong>Lagerlösung</strong>, die es dir ermöglicht, Gegenstände und Geräte unterschiedlicher Größe optimal zu verstauen.</p><p>Der Aufbau des Tisches gestaltet sich unkompliziert, da er flach verpackt geliefert wird und alle notwendigen Befestigungen sowie vier Füße für einen schnellen und problemlosen Aufbau enthält. Mit einem Gewicht von 23,2 kg ist der Tisch stabil und dennoch leicht zu handhaben. Der elegante graue Farbton fügt sich harmonisch in jede Kücheneinrichtung ein und macht den <strong>Vogue Edelstahl-Gastronomietisch</strong> zu einem unverzichtbaren Möbelstück für jede Küche.</p>320,11 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Problematiken des Einsatzes privater Militär- und Sicherheitsdienstleister am Beispiel der Anstellung der damaligen Firma Blackwater im Irak,Problematiken Des Einsatzes Privater Militär- Und Sicherheitsdienstleister Am Beispiel Der Anstellung Der Damaligen Firma Blackwater Im Irak, Taschenbuch Von Felix Früh, Grin, 978-3-346-49966-0, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Anemüller, Christian: Handbuch privater KapitaleinkünfteHandbuch privater Kapitaleinkünfte , Die steuerliche Behandlung klassischer und innovativer Anlageformen - umfassend und systematisch dargestellt. Die Besteuerung privater Kapitaleinkünfte ist auch fast fünfzehn Jahre nach Einführung der Abgeltungsteuer mit erheblichem Beratungsbedarf verbunden. Die Komplexität der Besteuerung von Kapitalanlagen nimmt nicht zuletzt aufgrund von Gesetzesänderungen, neuer Rechtsprechung und einer Vielzahl an Verwaltungsanweisungen stetig zu. Doch was gilt es zu beachten? Welche Übergangsregelungen gelten? Und was sind die jeweils besten Handlungsoptionen? Dieses Handbuch stellt die verschiedenen Anlageformen strukturiert vor und gibt steuerlichen Beratern, Anlageberatern bei Banken und Sparkassen sowie denen, ¿die mit der Konzeptionierung, Vermittlung und Durchführung von Kapitalanlagen befasst sind, Orientierung sowie fundierte Antworten auf grundlegende Fragen. Darüber hinaus hält der steuerrechtlich interessierte Privatanleger einen umfassenden Praxisratgeber zum Umgang mit den amtlichen Formularen und der Steuerbescheinigung in seinen Händen und findet zahlreiche nützliche Hinweise. "Zeile für Zeile" werden die amtlichen Formulare vorgestellt und erläutert. Systematisch und verständlich dargestellt werden die Grundzüge der Besteuerung privater Kapitaleinkünfte, die steuerliche Behandlung von inländischen und ausländischen Kapitaleinkünften, das seit 2018 geltende Investmentsteuergesetz sowie die Besonderheiten der Verfahrensfragen. Das umfangreiche BMF-Schreiben zur Abgeltungsteuer vom 19.5.2022 ist berücksichtigt.¿ Aktuelle Themen wie z.B. Crowdfunding oder Kapitalmaßnahmen runden das Handbuch ab. Zahlreiche Beispiele, Arbeitshilfen und Gestaltungshinweise garantieren eine sichere Umsetzung des Gelesenen in die Praxis. Das umfangreiche ABC der Kapitalanlagen gibt einen schnellen Überblick über die Anlageformen und unterstützt bei der Lösung offener Fragestellungen.¿ Inhaltsverzeichnis A. Einführung. B. Grundzüge der Besteuerung privater Kapitaleinkünfte. C. Kapitaleinkünfte in der Einkommensteuerveranlagung. D. Deklaration von privaten Kapitaleinkünften in den Anlagen KAP, KAP-BET und KAP-INV. E. Steuerbescheinigung und Anlage KAP. F. Verluste und Verlustverrechnung bei den Einkünften aus Kapitalvermögen. G. Kapitaleinkünfte als Gewinnbezugsrecht. H. Einnahmen aus stiller Gesellschaft und partiarischen Darlehen. I. Besteuerung von Erträgen aus Kapitalversicherungen. J. Zinsen und zinsähnliche Erträge. K. Besteuerung von Termingeschäften. L. Besteuerung von Investmenterträgen nach dem Investmentsteuergesetz 2004. M. Besteuerung von Investmenterträgen ab VZ 2018. N. Kapitalmaßnahmen i. S. des § 20 Abs. 4a EStG. O. Finanzierung durch Crowdfunding. P. Grundzüge zum Verfahren über die Erhebung der Einkommensteuer durch Abzug vom Kapitalertrag (Kapitalertragsteuerabzug) und zur Anrechnung von Kapitalertragsteuer (§ 36 EStG) einschließlich der Beschränkungen der Anrechenbarkeit von Kapitalertragsteuer (§ 36a EStG). Q. Internationales Steuerrecht. R. ABC der Kapitalanlagen¿¿. , Zusatzbeleuchtung > Beleuchtung , Auflage: 3., überarbeitete Auflage. Online-Version inklusive., Erscheinungsjahr: 20230425, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Online-Version inklusive, Autoren: Anemüller, Christian, Edition: NED, Auflage: 23003, Auflage/Ausgabe: 3., überarbeitete Auflage. Online-Version inklusive, Seitenzahl/Blattzahl: 735, Keyword: Abgeltungsteuer; Anlageberater; Anlageformen; Anlageprodukte; Besteuerung privater Einkommensteuer; Einkommensteuergesetz; EStG; Investment; Investments; Investmentsteuer; Investmentsteuergesetz; Kapitalvermögen; Optionen; Privatanleger; private Kapitaleinkünfte; Wertpapiere; Steuerberatung; internationales Steuerrecht; Erbschaft- und Schenkungssteuer; Erbschaftsteuer; Schenkungsteuer; Aktien; Anleihen; Besteuerung; Bundesschatzbriefe; Dividende; Floating Rate Notes; Freistellungsauftrag; Kapitalertragsteuer; Obligationen; Pfandbriefe; Renten; Sparbriefe; Spekulationsgeschäft; Termingeschäfte; Zero-Bonds; Zinsen; Zinsabschlag; Crowdfunding, Fachschema: Anlage (finanziell) - Geldanlage~Kapitalanlage~Spekulation~Steuergesetz~Steuerrecht - Steuergesetz~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Einkommensteuer, Lohnsteuer, Kapitalertragsteuer, Kirchensteuer~Kapitalmarkt- und Wertpapierrecht, Region: Deutschland, Bildungszweck: für die Hochschule~für deutsche Steuerberater und Steuerfachangestellte (berufliche Aus- und Fortbildung, Nachschlagewerke), Warengruppe: HC/Steuern, Fachkategorie: Anlagen und Wertpapiere, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: LVI, Seitenanzahl: 679, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag, Blätteranzahl: 735 Blätter, Länge: 215, Breite: 162, Höhe: 45, Gewicht: 1036, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000063748001 V14550-978-3-482-655- B0000063748002 V14550-978-3-482-655-2, Vorgänger EAN: 9783482655623 9783482655616, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0004, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 239368899,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein privater Betrieb?
Ein privater Betrieb ist ein Unternehmen, das in privatem Besitz ist und von Privatpersonen oder Investoren geführt wird. Im Gegensatz zu öffentlichen Betrieben, die vom Staat kontrolliert werden, sind private Betriebe unabhängig in ihren Entscheidungen und Handlungen. Sie verfolgen in der Regel das Ziel, Gewinne zu erwirtschaften und wettbewerbsfähig zu bleiben. Private Betriebe können in verschiedenen Branchen tätig sein, wie z.B. im Handel, der Industrie oder im Dienstleistungssektor. Sie tragen zur Wirtschaft eines Landes bei, indem sie Arbeitsplätze schaffen und zur Steigerung des Bruttoinlandsprodukts beitragen. **
-
Ist ein privater Haushalt ein Betrieb?
Ein privater Haushalt wird im Allgemeinen nicht als Betrieb betrachtet, da er in erster Linie für den persönlichen Gebrauch und nicht für kommerzielle Zwecke genutzt wird. Ein Betrieb hingegen bezieht sich auf eine organisierte Einheit, die Waren oder Dienstleistungen produziert oder anbietet, um Gewinn zu erzielen. Private Haushalte haben in der Regel keine Gewinnabsicht und sind daher nicht als Betrieb klassifiziert. Sie dienen vielmehr dem Wohnen und der Versorgung der Bewohner. Es gibt jedoch Ausnahmen, zum Beispiel wenn ein privater Haushalt gewerbliche Aktivitäten ausübt, die als Betrieb eingestuft werden könnten. In diesem Fall müsste geprüft werden, ob die Tätigkeiten des Haushalts die Kriterien eines Betriebs erfüllen. **
-
Was ist eine Gesellschaft in privater Hand?
Was ist eine Gesellschaft in privater Hand? Eine Gesellschaft in privater Hand ist ein Unternehmen, das von privaten Einzelpersonen oder Gruppen von Personen kontrolliert und betrieben wird, im Gegensatz zu staatlichen oder öffentlichen Unternehmen. In einer Gesellschaft in privater Hand sind die Eigentümer in der Regel auch diejenigen, die die Geschäftsentscheidungen treffen und die Unternehmensziele festlegen. Diese Unternehmen können in verschiedenen Branchen tätig sein, von kleinen Familienunternehmen bis hin zu großen multinationalen Konzernen. Gesellschaften in privater Hand spielen eine wichtige Rolle in der Wirtschaft, da sie Arbeitsplätze schaffen, Innovationen fördern und zur wirtschaftlichen Entwicklung beitragen. **
-
Privater oder städtischer Kindergarten?
Die Entscheidung zwischen einem privaten oder städtischen Kindergarten hängt von verschiedenen Faktoren ab. Ein privater Kindergarten kann möglicherweise eine individuellere Betreuung und kleinere Gruppengrößen bieten, während ein städtischer Kindergarten oft staatlich finanziert ist und möglicherweise eine breitere Palette von Angeboten und Ressourcen hat. Es ist wichtig, die spezifischen Bedürfnisse des Kindes und die verfügbaren Optionen in der Umgebung zu berücksichtigen, um die beste Wahl zu treffen. **
Ähnliche Suchbegriffe für Privater Gebrauch
-
Privater Betrieb von Photovoltaikanlagen, Gebundene Ausgabe von Wolfgang Schröder, Fraunhofer IRB, 978-3-7388-0844-5Privater Betrieb Von Photovoltaikanlagen, Gebundene Ausgabe Von Wolfgang Schröder, Fraunhofer Irb, 978-3-7388-0844-5, Seitenanzahl: 22459,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steigerung des Investitionspotenzials auf der Grundlage öffentlich-privater Unternehmen, Taschenbuch von Jasurbek Kadirov, Verlag Unser Wissen,Steigerung Des Investitionspotenzials Auf Der Grundlage Öffentlich-privater Unternehmen, Taschenbuch Von Jasurbek Kadirov, Verlag Unser Wissen, 978-620-8-61173-6, Seitenanzahl: 12868,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gilt ein privater Schuldschein?
Ein privater Schuldschein ist grundsätzlich gültig und kann als rechtsgültiges Dokument dienen, um eine Schuld festzuhalten. Allerdings ist es wichtig zu beachten, dass ein privater Schuldschein nicht die gleiche rechtliche Wirkung wie ein notariell beglaubigter Schuldschein hat. Im Falle von Streitigkeiten oder rechtlichen Auseinandersetzungen kann es daher schwieriger sein, einen privaten Schuldschein durchzusetzen. **
-
Funktioniert ein privater Staat?
Die Frage, ob ein privater Staat funktionieren kann, ist umstritten. Ein privater Staat würde von einem Unternehmen oder einer Organisation kontrolliert werden, anstatt von einer Regierung. Befürworter argumentieren, dass dies zu mehr Effizienz und Wohlstand führen könnte, während Kritiker Bedenken hinsichtlich der Demokratie, der Gerechtigkeit und der Machtbalance äußern. Es gibt bisher keine realen Beispiele für einen funktionierenden privaten Staat, daher bleibt die Frage spekulativ. **
-
Was ist ein privater Brief?
Was ist ein privater Brief? Ein privater Brief ist eine persönliche Korrespondenz zwischen zwei Personen, die sich nahe stehen. In einem privaten Brief werden oft persönliche Gedanken, Gefühle und Erlebnisse geteilt. Anders als offizielle Briefe oder E-Mails, ist ein privater Brief meist informell und richtet sich an eine bestimmte Person. Oft werden private Briefe per Post verschickt, um eine persönliche Note zu verleihen. **
-
Was ist ein privater Schlachter?
Ein privater Schlachter ist eine Person oder ein Unternehmen, das Fleisch von Tieren schlachtet und verarbeitet, jedoch nicht im Auftrag einer staatlichen oder öffentlichen Einrichtung. Private Schlachter können entweder unabhängig arbeiten oder Teil einer größeren Fleischverarbeitungsindustrie sein. Sie erfüllen in der Regel die gleichen Standards und Vorschriften wie staatliche Schlachthöfe, unterliegen jedoch möglicherweise weniger strengen Kontrollen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.